Zeker een half miljoen huizen in Nederland kampen met ernstige funderingsproblemen. Zij moeten eigenlijk hun fundering vervangen, al is dat lang niet altijd bekend. Om huizenkopers bewuster te maken van funderingsproblemen, is op 1 april 2026 het funderingslabel in het leven geroepen. Dit is verplicht bij elke woningtaxatie én heeft gevolgen voor de maximale hypotheek voor een woning. Hoe zit dat precies?
Wat is een funderingslabel?
Een funderingslabel is een label van A t/m E, dat het risico op funderingsproblemen laat zien. Daarbij staat A voor een goede fundering en E voor een fundering die direct hersteld moet worden. Het funderingslabel is sinds 1 april 2026 verplicht bij elke hypotheekaanvraag voor een woning.
Nederland kent steeds meer woningen met een slechte fundering. Dit is alleen lang niet altijd bekend bij huiseigenaren of toekomstige kopers. Het is lastig in te schatten hoe het met de fundering gesteld is, aangezien de fundering onder de grond zit. Daarom is het funderingslabel in het leven geroepen.
Gevolgen funderingsproblemen voor de hypotheek
Het funderingslabel heeft ook gevolgen voor de maximale hypotheek. De exacte gevolgen hangen af van het type label dat een woning heeft.
- Label A: er is geen risico op funderingsproblemen. Er zijn dan ook geen gevolgen voor de hypotheek.
- Label B t/m C: er zijn geen directe funderingsproblemen, maar er zou wel ooit een probleem kunnen ontstaan. In principe zijn er dan geen gevolgen voor de hypotheek, al kan de bank soms wel aanvullende documenten opvragen.
- Label D t/m E: er is een hoog risico op funderingsproblemen of er is zelfs een probleem vastgesteld. Dit betekent dat de maximale hypotheek lager uitvalt. Soms is ook een bouwdepot (en dus vaak een hogere hypotheek) verplicht om de funderingsproblemen te herstellen.
Verder verbindt elke hypotheekverstrekker weer andere consequenties aan het funderingslabel. ABN AMRO heeft bijvoorbeeld als extra voorwaarde dat ze geen aflossingsvrije hypotheek verstrekken bij een ongunstig funderingslabel. Centraal Beheer stelt een bouwdepot verplicht als een woning funderingslabel D of E heeft.
Waarom is een funderingslabel verplicht?
Hypotheekaanbieders vragen altijd om een taxatierapport bij het afsluiten van een hypotheek. Zo weet de aanbieder zeker dat iemand niet meer dan de woningwaarde leent. Het taxatierapport gaf alleen eerder nooit inzicht in eventuele funderingsproblemen. Als een koper de fundering moet herstellen, kost dat vaak duizenden tot tienduizenden euro’s. Soms loopt het zelfs op tot een ton. Dat zijn behoorlijke kosten, die een huiseigenaar wel moet kunnen dragen.
Daarom zijn taxateurs sinds 1 april 2026 verplicht om het funderingslabel op te nemen in het taxatierapport. Zo weet de koper zelf hoe de fundering eraan toe is en of dit problemen kan opleveren.
Gevolgen bij verkoop huis
Voor wie op het punt staat een huis te verkopen, is het funderingslabel niet altijd positief nieuws. Funderingslabel D of E kan een huis lastiger verkoopbaar maken. Dit risico geldt vooral voor mensen met een oudere woning of mensen die in een ‘risicogebied’ wonen waar veel huizen verzakken.
Financieel adviesbureau Van Bruggen adviseert om eventueel een QuickScan te laten doen. Dat kost zo’n 600 tot 1200 euro voor een rijtjeshuis en kan inzicht geven in mogelijke funderingsproblemen. Er wordt dan bijvoorbeeld gekeken naar het funderingstype, de bodemkwaliteit, het grondwater, het bouwjaar en eventuele scheuren of scheefstand van het huis. De QuickScan geeft geen inzicht in eventuele herstelkosten, maar laat wel zien of er aanleiding is voor verder onderzoek. Een gericht funderingsonderzoek is ook mogelijk, maar dat kost tussen de 1500 euro en 5000 euro.
Het voordeel van zelf een QuickScan of gericht onderzoek laten doen is dat je transparant kunt zijn richting kopers. Zo kun je dan aangeven wat de geschatte herstelkosten zijn en hoe je daar in de vraagprijs rekening mee hebt gehouden. Tegelijkertijd is zo’n onderzoek wel een flinke investering.
Heb ik funderingsproblemen?
Alleen via gericht onderzoek is te achterhalen of er funderingsproblemen spelen bij een huis. Al zijn er volgens Vereniging Eigen Huis wel een paar signalen die wijzen op funderingsproblemen. Volgens hen geldt voor ongeveer 500.000 Nederlandse huizen een verhoogd risico op funderingsproblemen. De belangrijkste signalen en risicofactoren zijn:
- Je hebt een oud huis in een risicogebied. Daaronder vallen vooral laagveengebieden, riviergebieden, zeekleigebieden en getijdengebieden. Bekijk op de site van het Kenniscentrum Aanpak Funderingsproblematiek (KCAF) hoeveel funderingsproblemen er per gemeente zijn gemeld. Ook kun je op de bodemkaart van de Klimaateffectatlas terugzien welk type grond er in welke gemeente is.
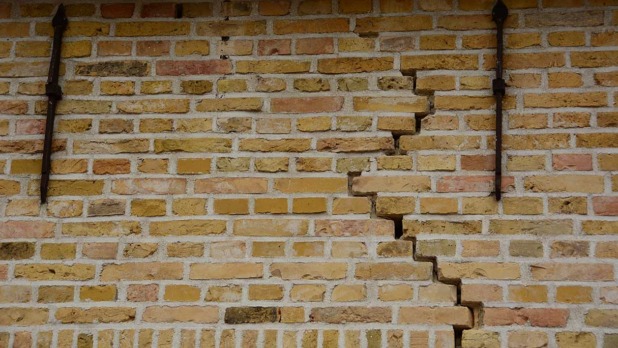
- Je woning is duidelijk verzakt, wat bijvoorbeeld aan de gevel te zien is.
- Er zijn onlangs funderingsproblemen bij buren geweest.
- Het huis staat duidelijk scheef. Dat is bijvoorbeeld te merken aan meubels die wiebelen of water dat niet goed wegloopt.
- Er zijn grote scheuren te zien in muren, plafonds of vloeren.
- De ramen of deuren passen niet meer of sluiten moeilijk.
- Het huis ligt lager dan de stoep.
Voorbehoud van funderingsproblemen?
Het lastige is dat kopers niet zomaar van de aankoop kunnen afzien als er funderingsproblemen blijken te spelen. Bij een standaard bouwkundige keuring komen die problemen niet altijd aan het licht.
Niet voor niets is Nico Stolwijk, manager externe relaties en positionering bij belangenvereniging Vereniging Eigen Huis, voorstander van een ontbindende clausule in koopcontracten. Hij pleit in het AD voor een voorbehoud van funderingsproblemen bij het uitbrengen van hun bod. Daarnaast vindt hij het de verantwoordelijkheid van de makelaar om op funderingsproblemen te wijzen. Helaas gebeurt dat in de praktijk nog lang niet altijd.